로그인
 회원가입


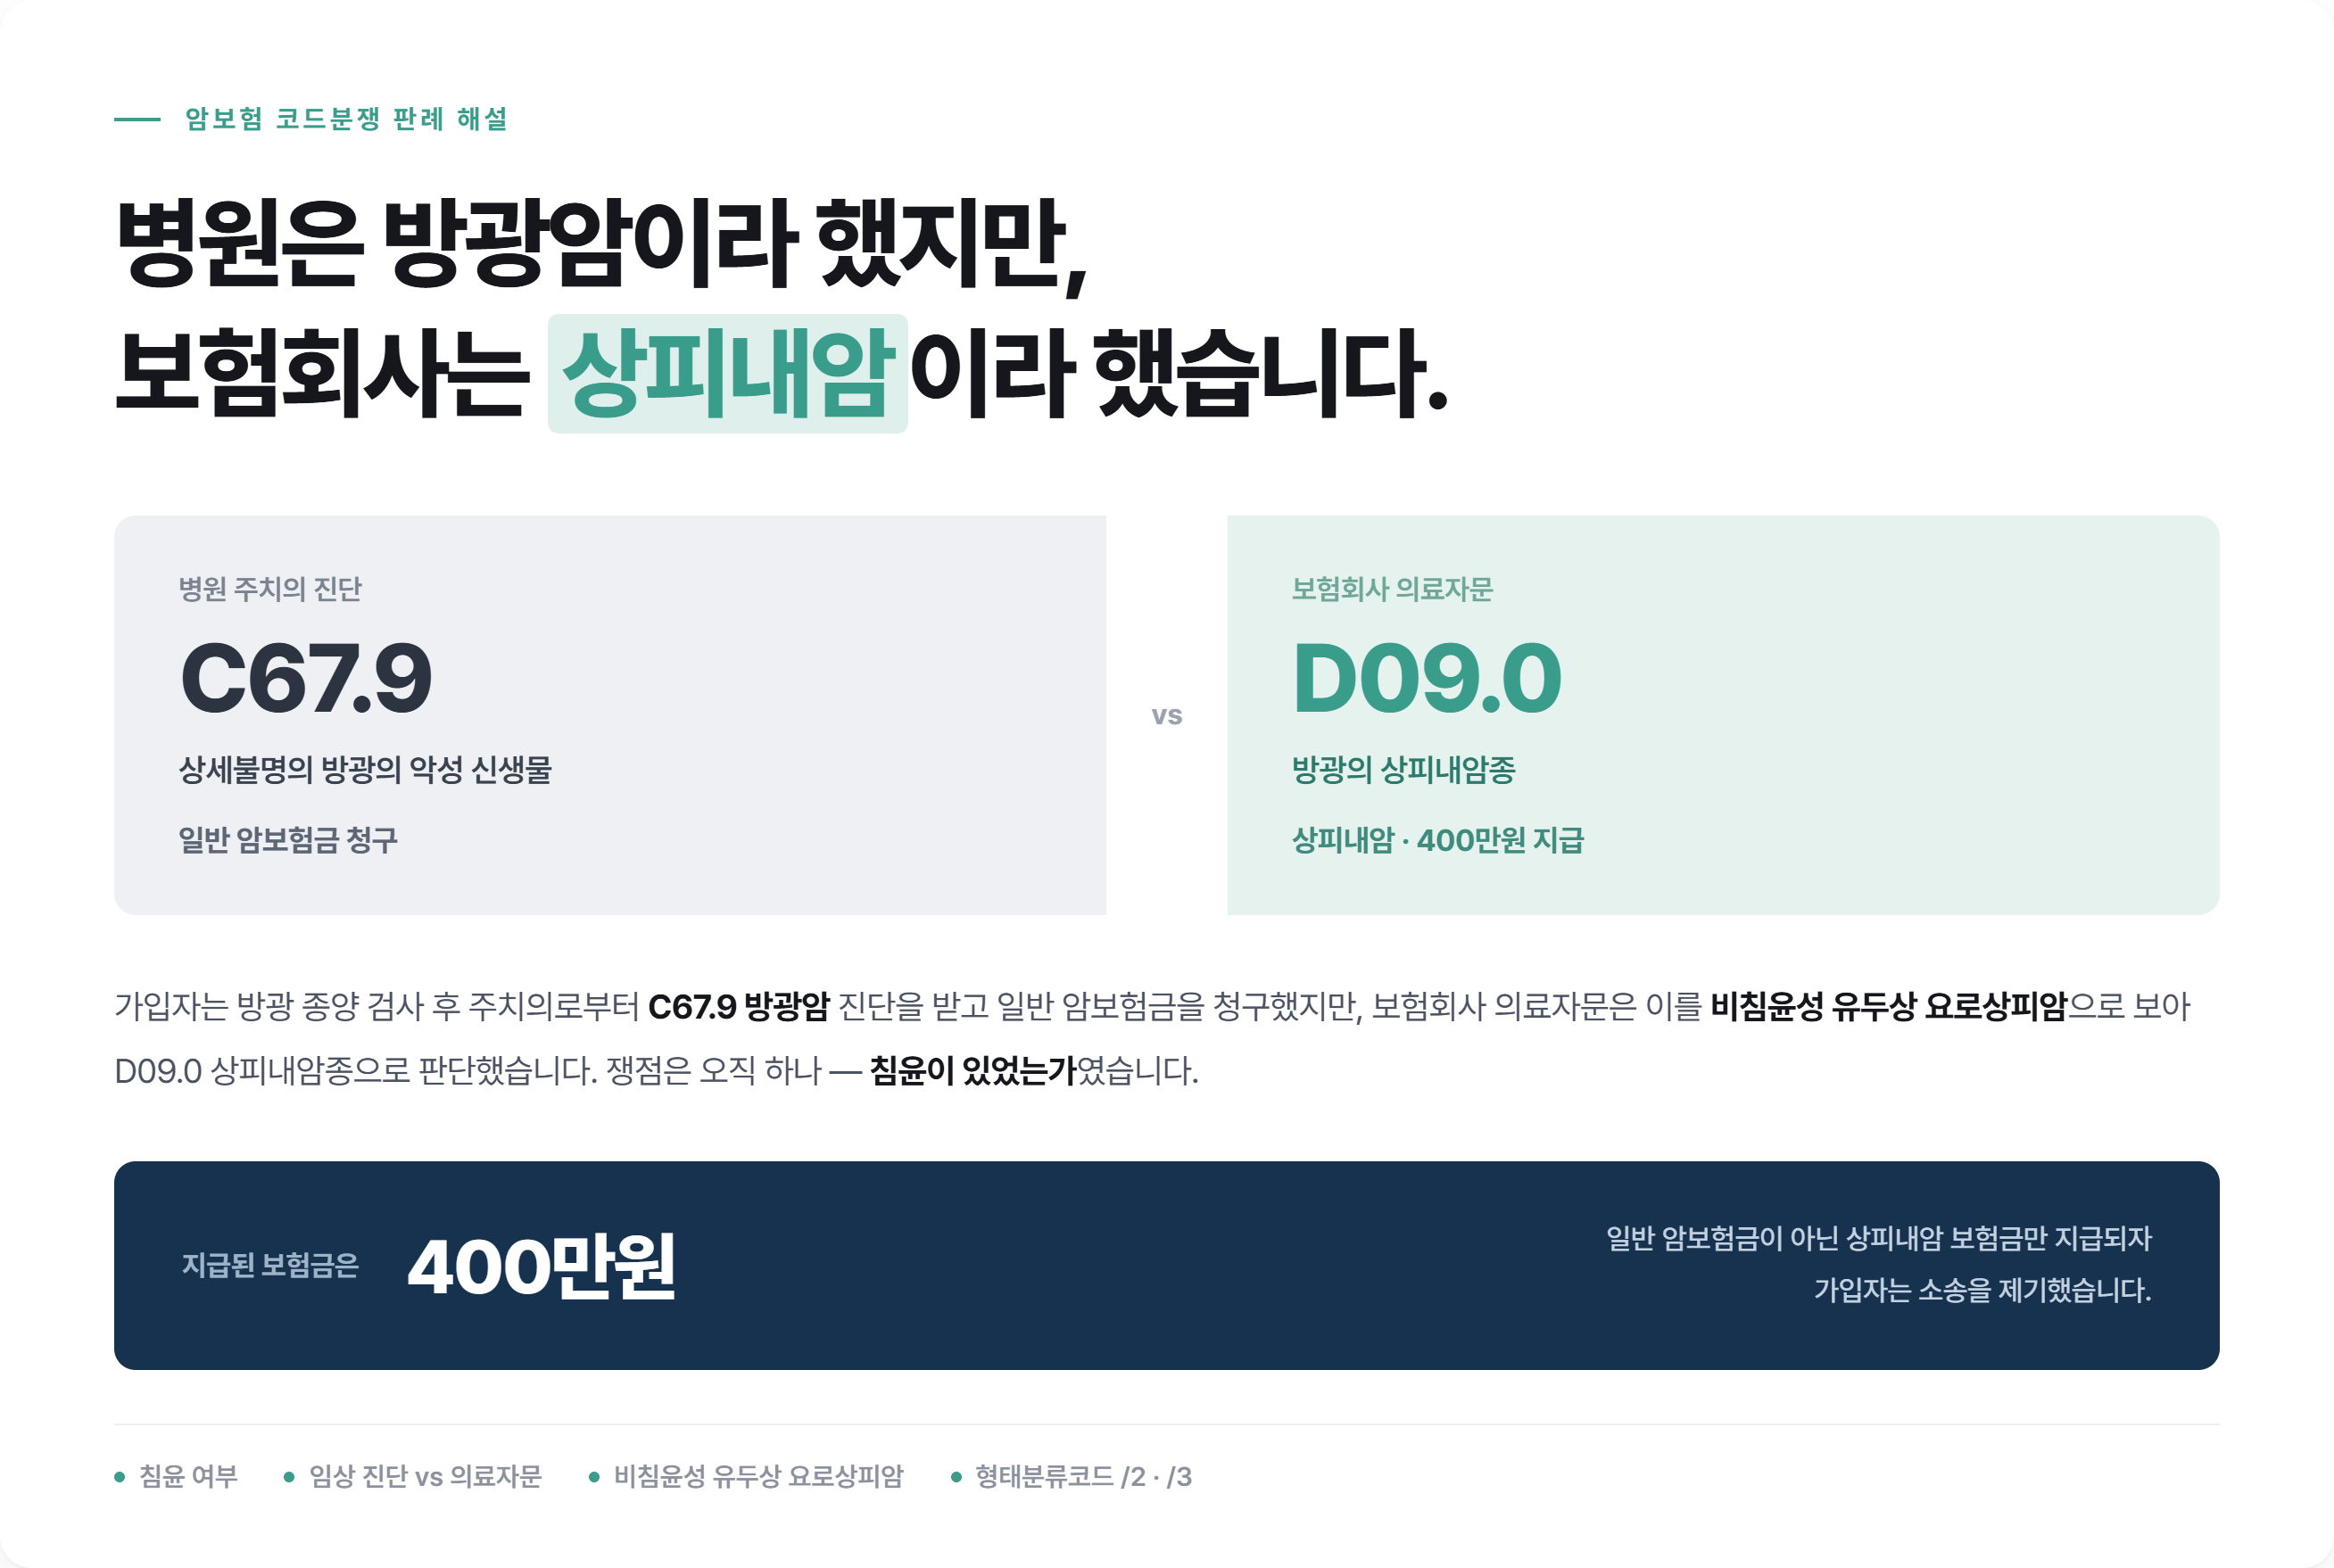
이번 사건에서는 담당 주치의가 C67.9 방광암으로 진단했지만, 보험회사는 이를 D09.0 방광 상피내암이라고 판단해 상피내암 보험금만 지급했습니다.
오늘은 서울중앙지방법원 2020. 7. 9. 선고 2019나47348 판결을 중심으로 방광암 진단과 보험금 지급 기준이 어떻게 달라졌는지 살펴보겠습니다.
1. 병원은 C67.9 방광암, 보험회사는 D09.0 상피내암이라고 판단했습니다
원고는 방광 종양이 발견되어 병원에서 조직검사를 시행했습니다. 병리과 전문의는 조직검사를 실시했고, 이를 토대로 담당 주치의는 최종 진단서를 발급했습니다. 진단명은 다음과 같았습니다.
C67.9 — 방광의 악성 신생물
원고는 해당 진단서를 근거로 보험회사에 일반 암보험금을 청구했습니다. 그러나 보험회사는 다른 병리과 전문의에게 의료자문을 의뢰했습니다.
의료자문 결과 보험회사는 해당 종양을 다음과 같이 판단했습니다.
비침윤성 유두상 요로상피암(Non-invasive papillary urothelial carcinoma)
보험회사는 이를 D09.0 방광 상피내암에 해당한다고 보았습니다. 결국 보험회사는 일반 암보험금이 아닌 상피내암 보험금만 지급했고, 원고는 부족한 보험금을 청구하는 소송을 제기하게 되었습니다.
2. C67.9와 D09.0은 무엇이 다를까?
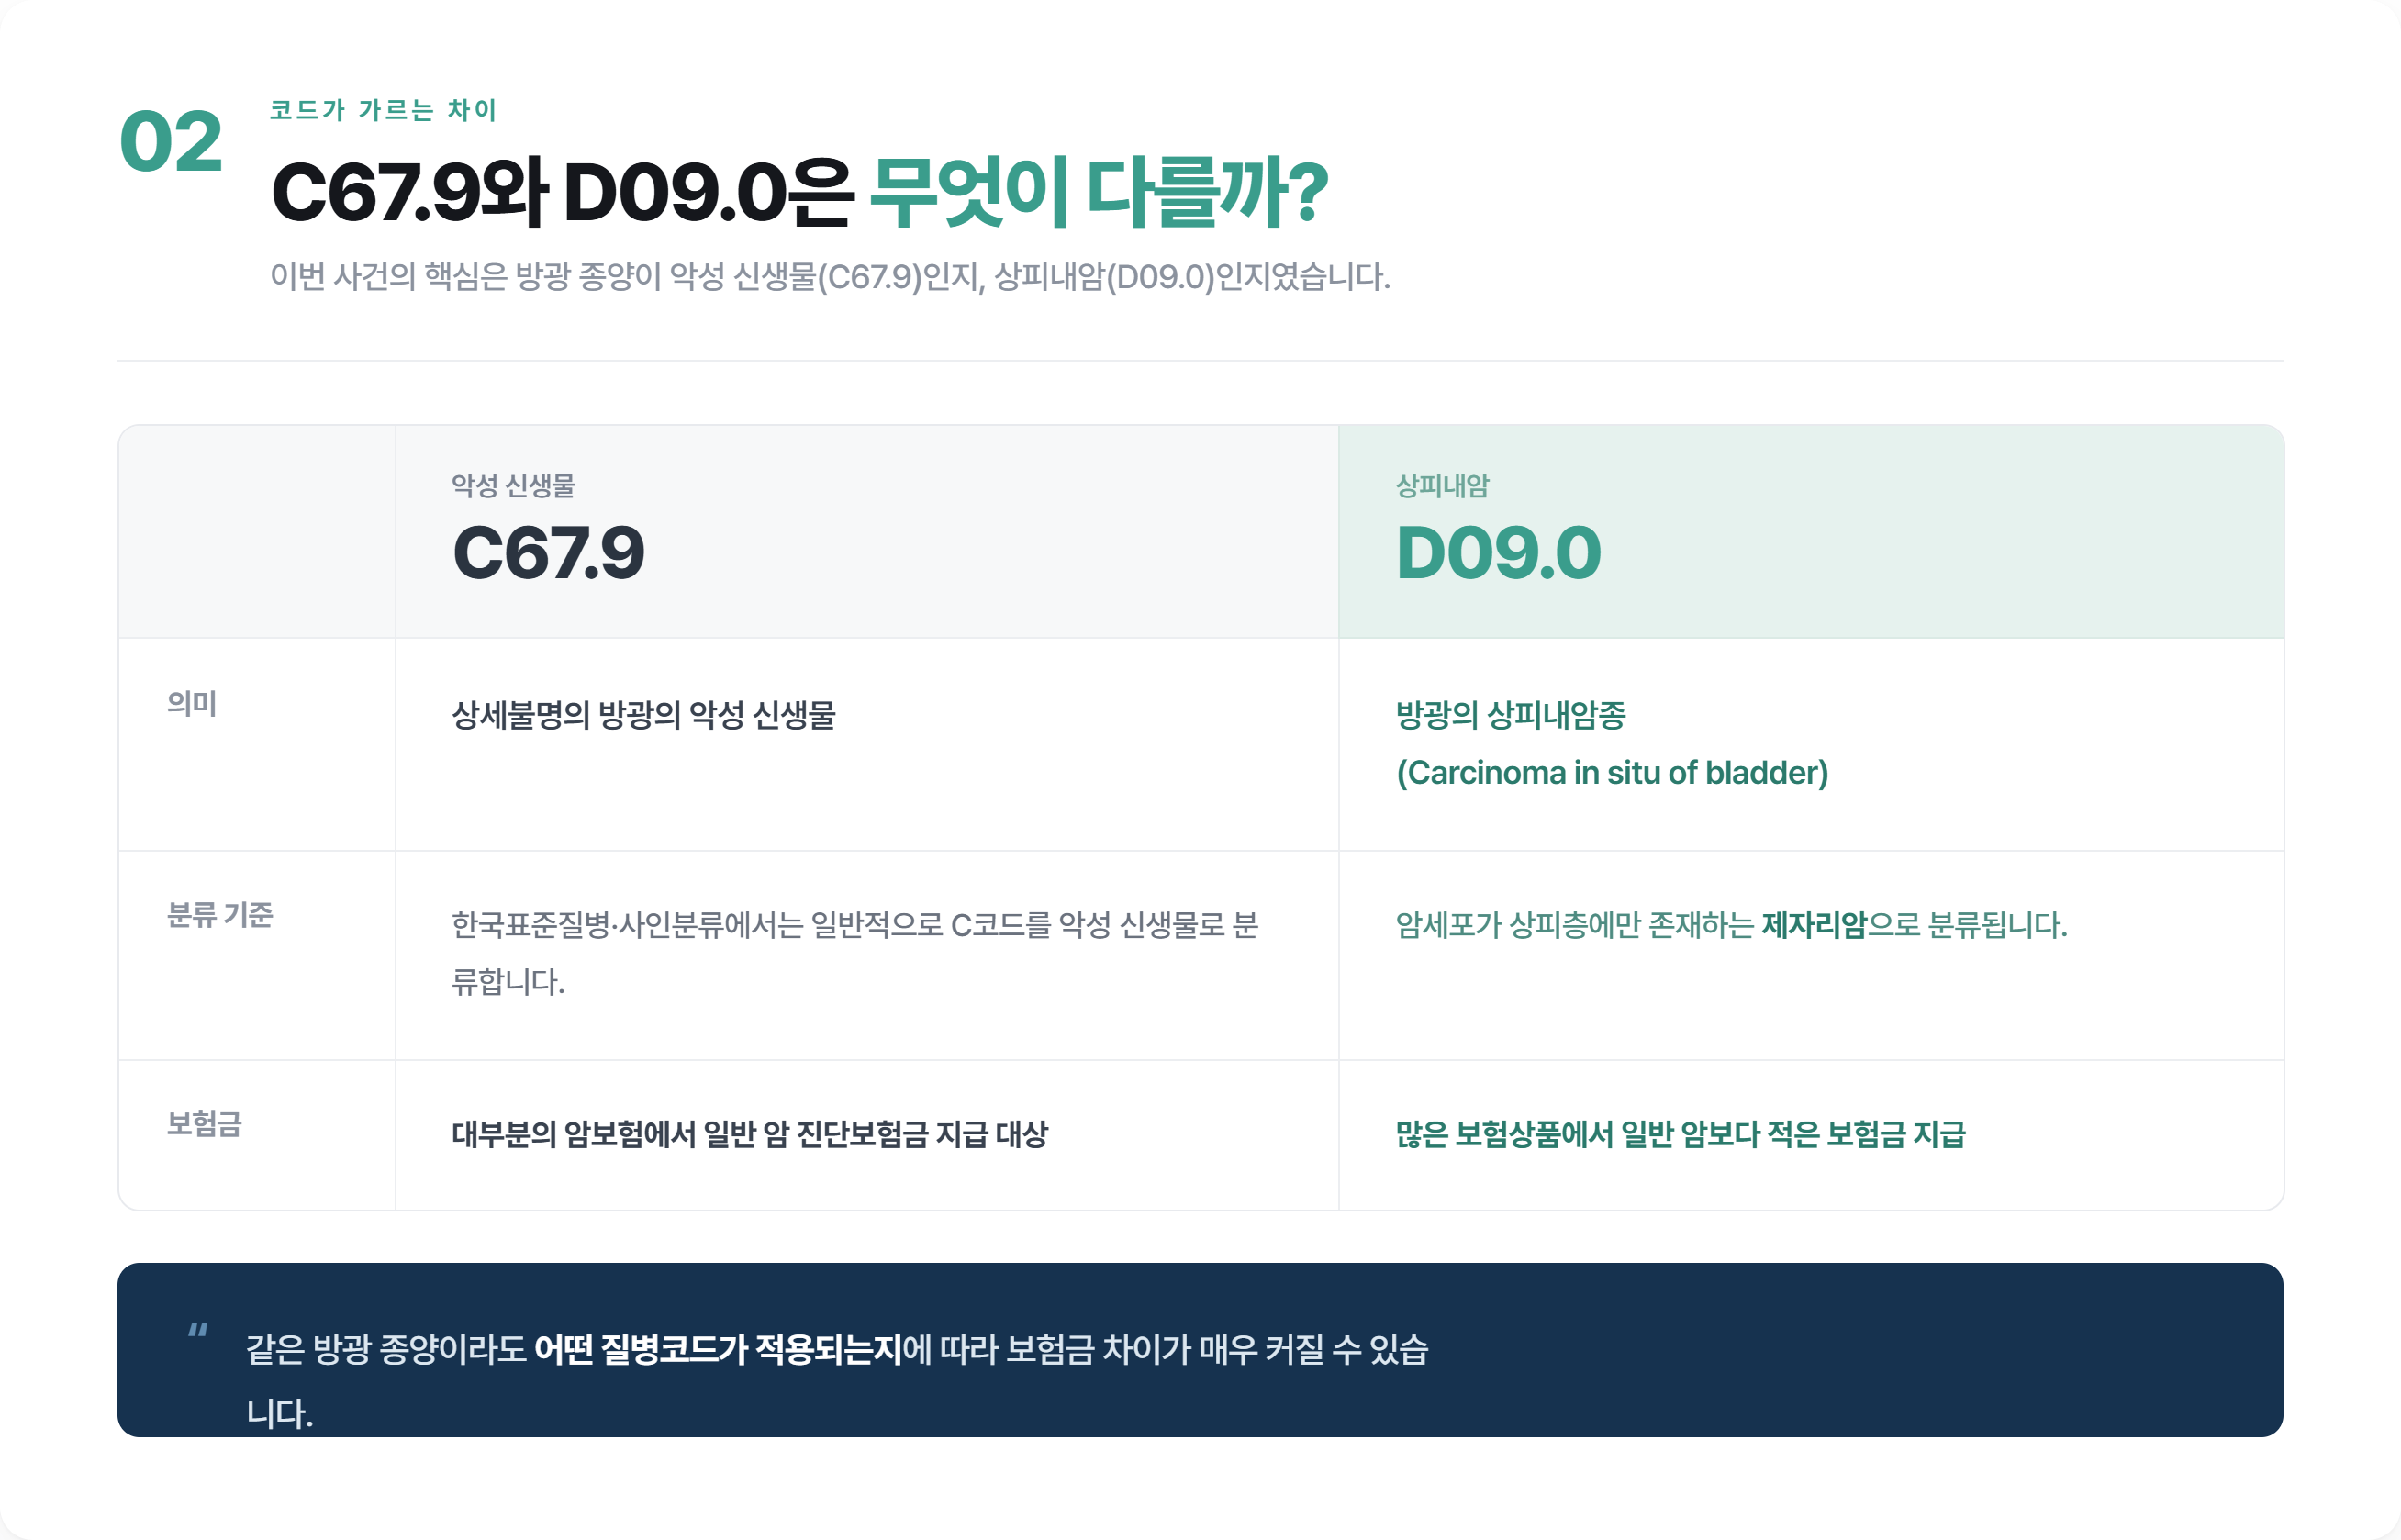
이번 사건의 핵심은 방광 종양이 **악성 신생물(C67.9)**인지, **상피내암(D09.0)**인지였습니다.
C67.9
상세불명의 방광의 악성 신생물을 의미합니다. 한국표준질병·사인분류에서는 일반적으로 C코드를 악성 신생물로 분류하며, 대부분의 암보험에서는 일반 암 진단보험금 지급 대상이 됩니다.
D09.0
**방광의 상피내암종(Carcinoma in situ of bladder)**을 의미합니다. 암세포가 상피층에만 존재하는 제자리암으로 분류되며, 많은 보험상품에서는 일반 암보다 적은 보험금을 지급합니다. 같은 방광 종양이라도 어떤 질병코드가 적용되는지에 따라 보험금 차이가 매우 커질 수 있습니다.
3. 법원은 병리조직검사를 바탕으로 한 진단을 인정했습니다
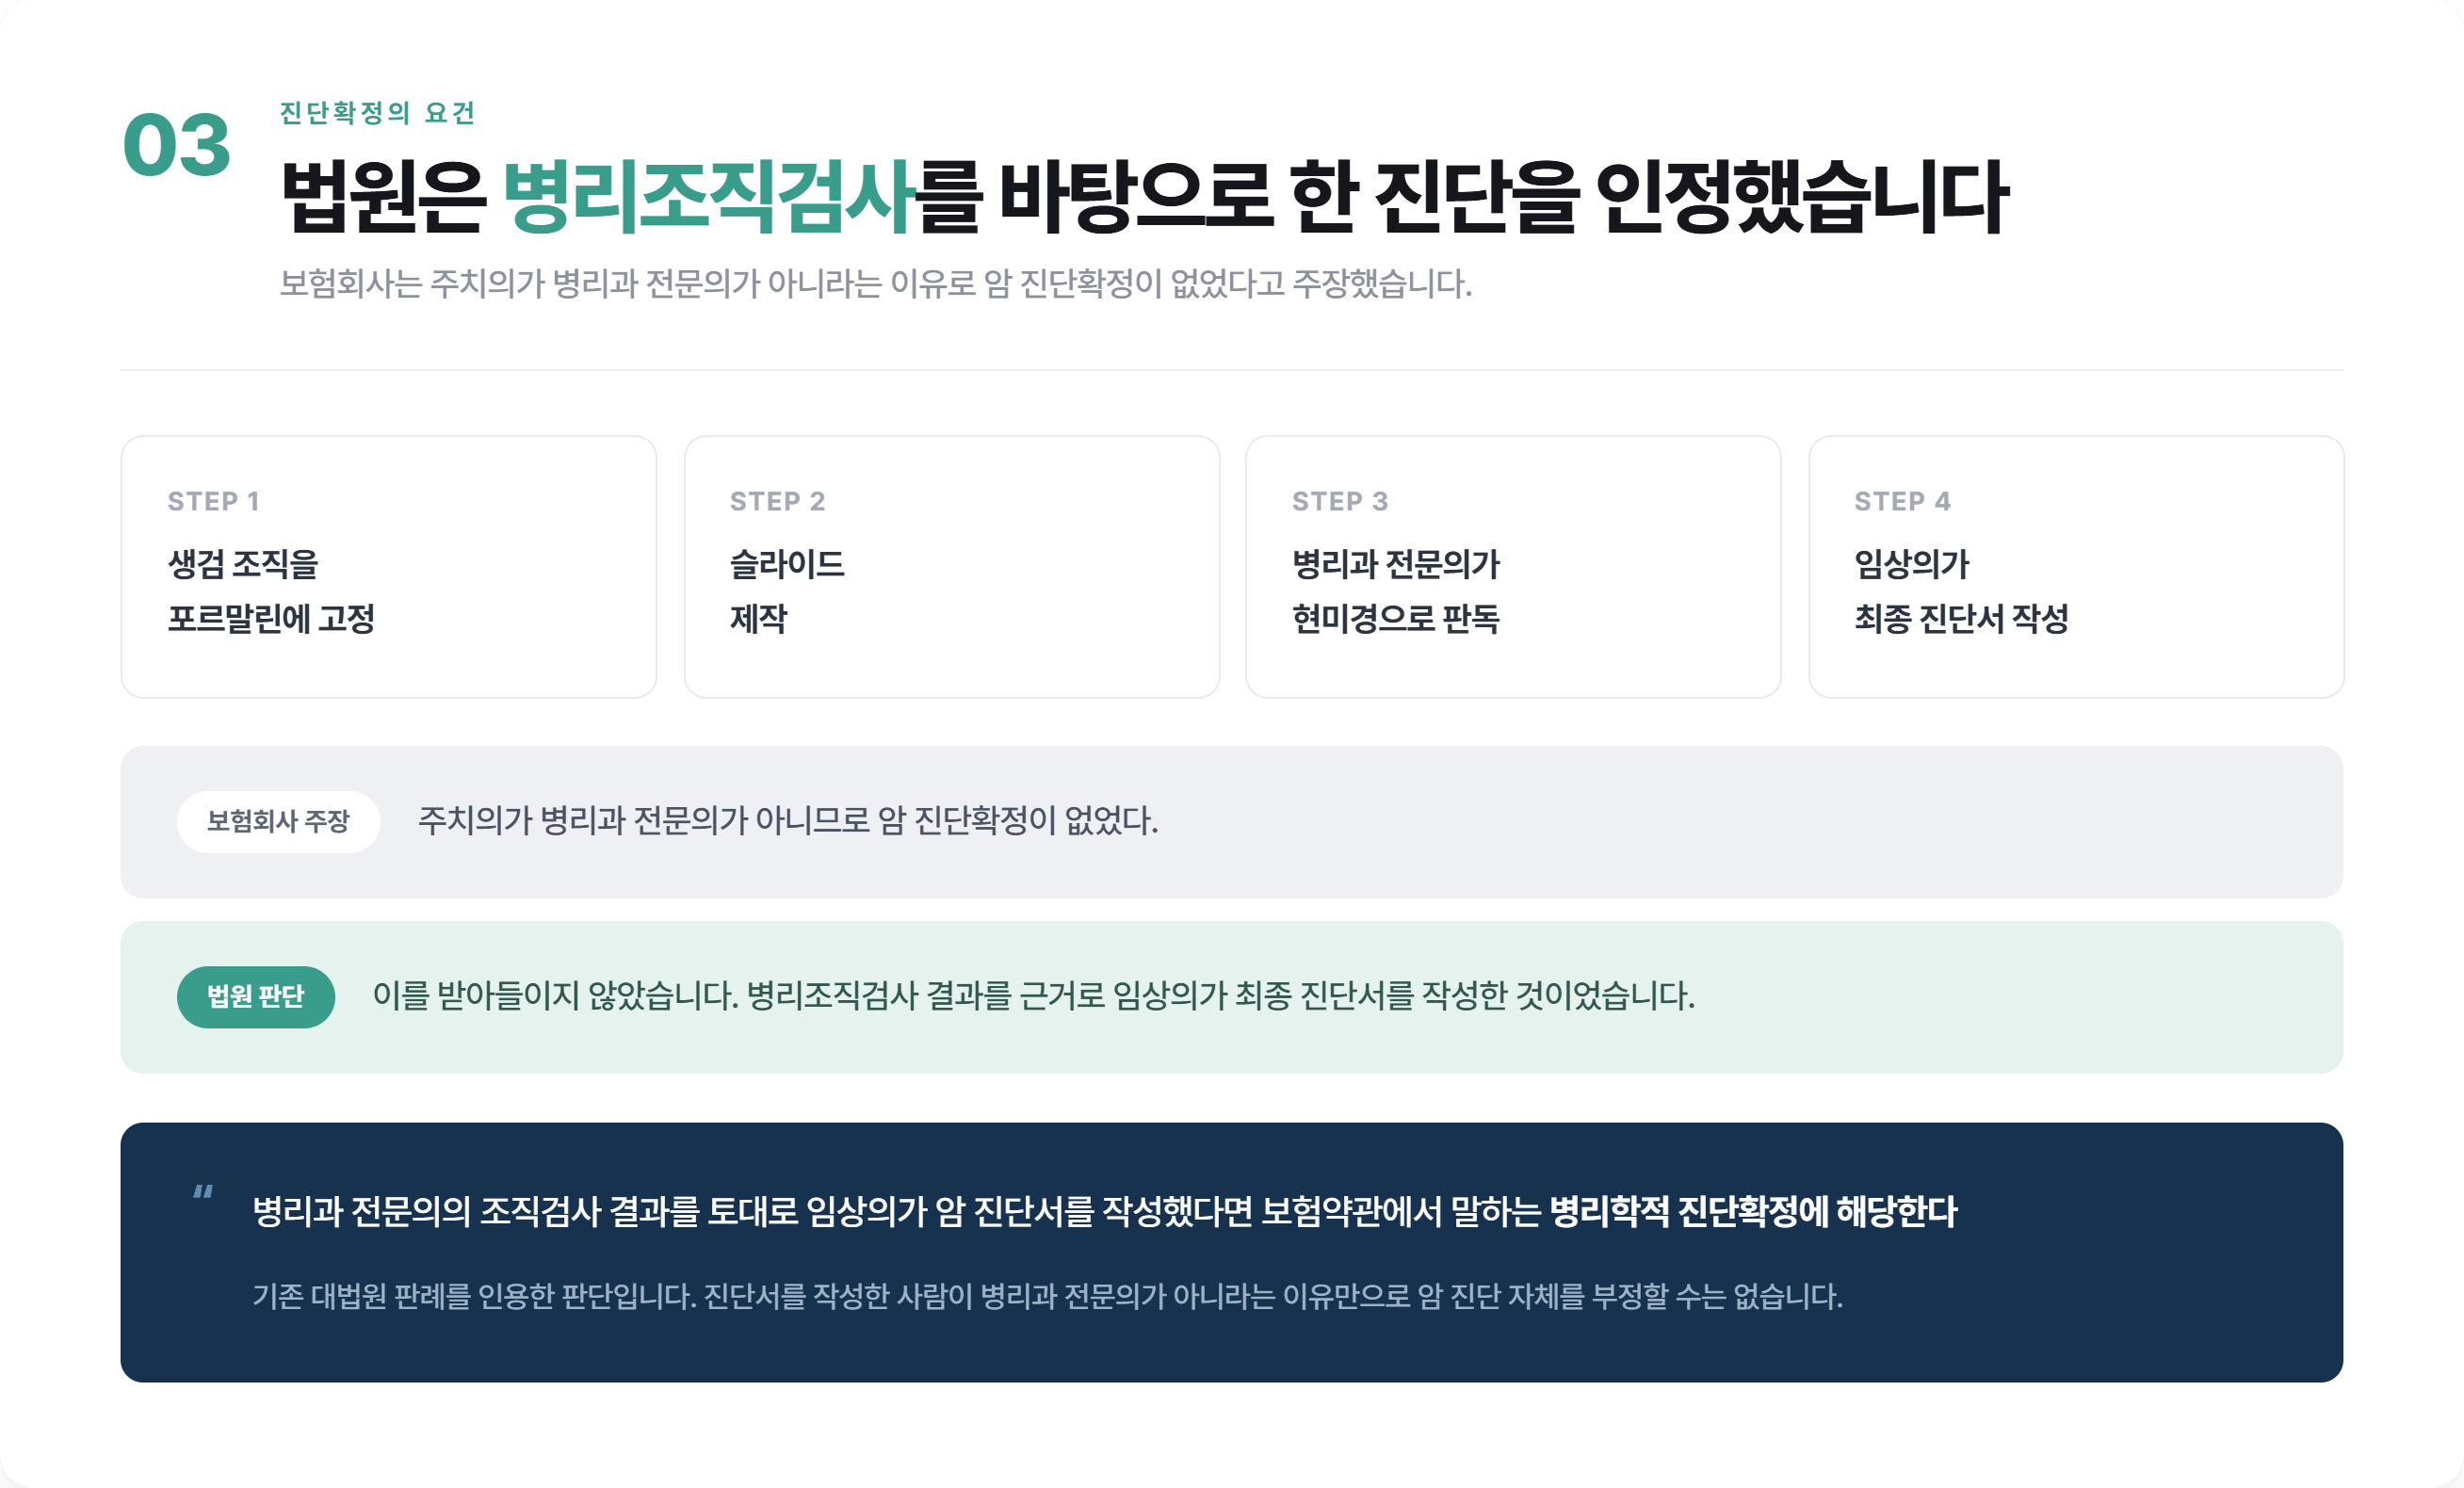
보험회사는 주치의가 병리과 전문의가 아니라는 이유로 암 진단확정이 없었다고 주장했습니다.
그러나 법원은 이를 받아들이지 않았습니다. 병원은 조직검사를 위해 생검 조직을 포르말린에 고정하고 슬라이드를 제작한 뒤 병리과 전문의가 현미경으로 판독했습니다. 이 병리조직검사 결과를 근거로 임상의가 최종 진단서를 작성한 것이었습니다.
법원은 기존 대법원 판례를 인용하며 병리과 전문의의 조직검사 결과를 토대로 임상의가 암 진단서를 작성했다면 보험약관에서 말하는 병리학적 진단확정에 해당한다고 판단했습니다. 즉, 진단서를 작성한 사람이 병리과 전문의가 아니라는 이유만으로 암 진단 자체를 부정할 수는 없다는 것입니다.
4. 비침윤성이라는 이유만으로 상피내암이라고 단정할 수 없었습니다
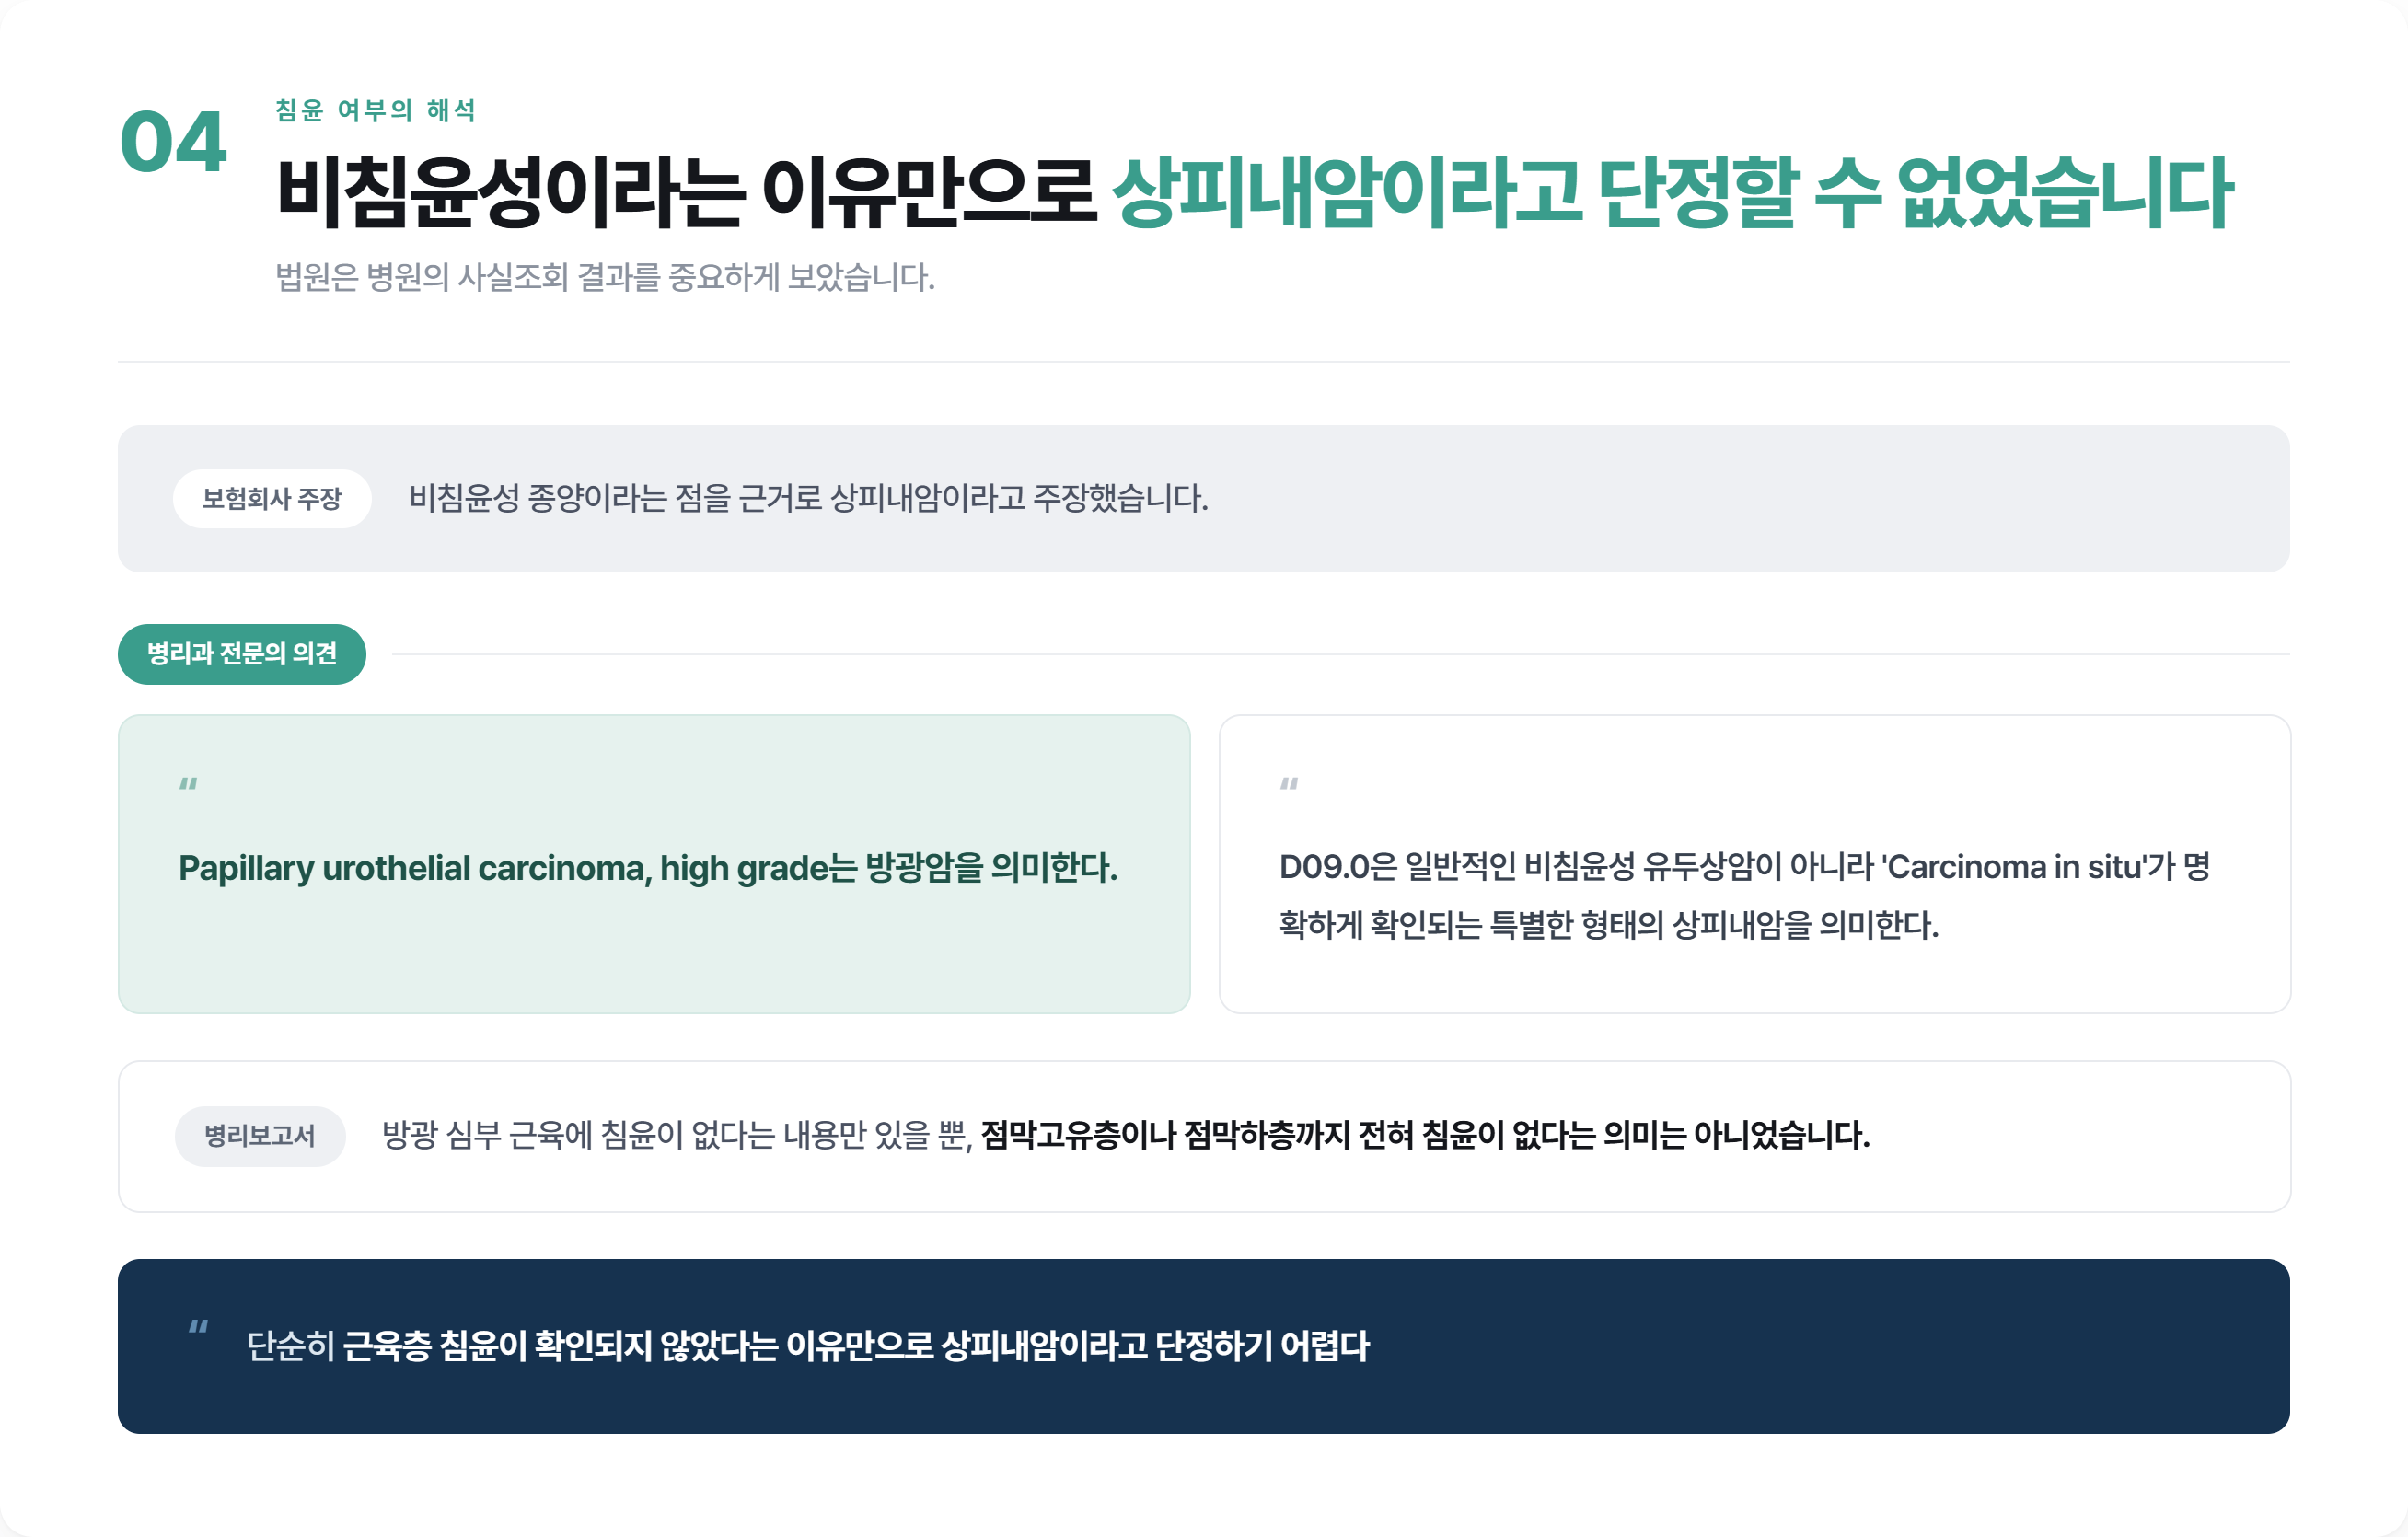
보험회사는 비침윤성 종양이라는 점을 근거로 상피내암이라고 주장했습니다.
그러나 법원은 병원의 사실조회 결과를 중요하게 보았습니다. 병리과 전문의는 "Papillary urothelial carcinoma, high grade는 방광암을 의미한다." 고 설명했습니다.
또한 D09.0은 일반적인 비침윤성 유두상암이 아니라 'Carcinoma in situ'가 명확하게 확인되는 특별한 형태의 상피내암을 의미한다. 는 의견도 제시했습니다.
병리보고서에는 방광 심부 근육에 침윤이 없다는 내용만 있을 뿐, 점막고유층이나 점막하층까지 전혀 침윤이 없다는 의미는 아니었습니다. 법원은 이 점을 근거로 단순히 근육층 침윤이 확인되지 않았다는 이유만으로 상피내암이라고 단정하기 어렵다고 판단했습니다.
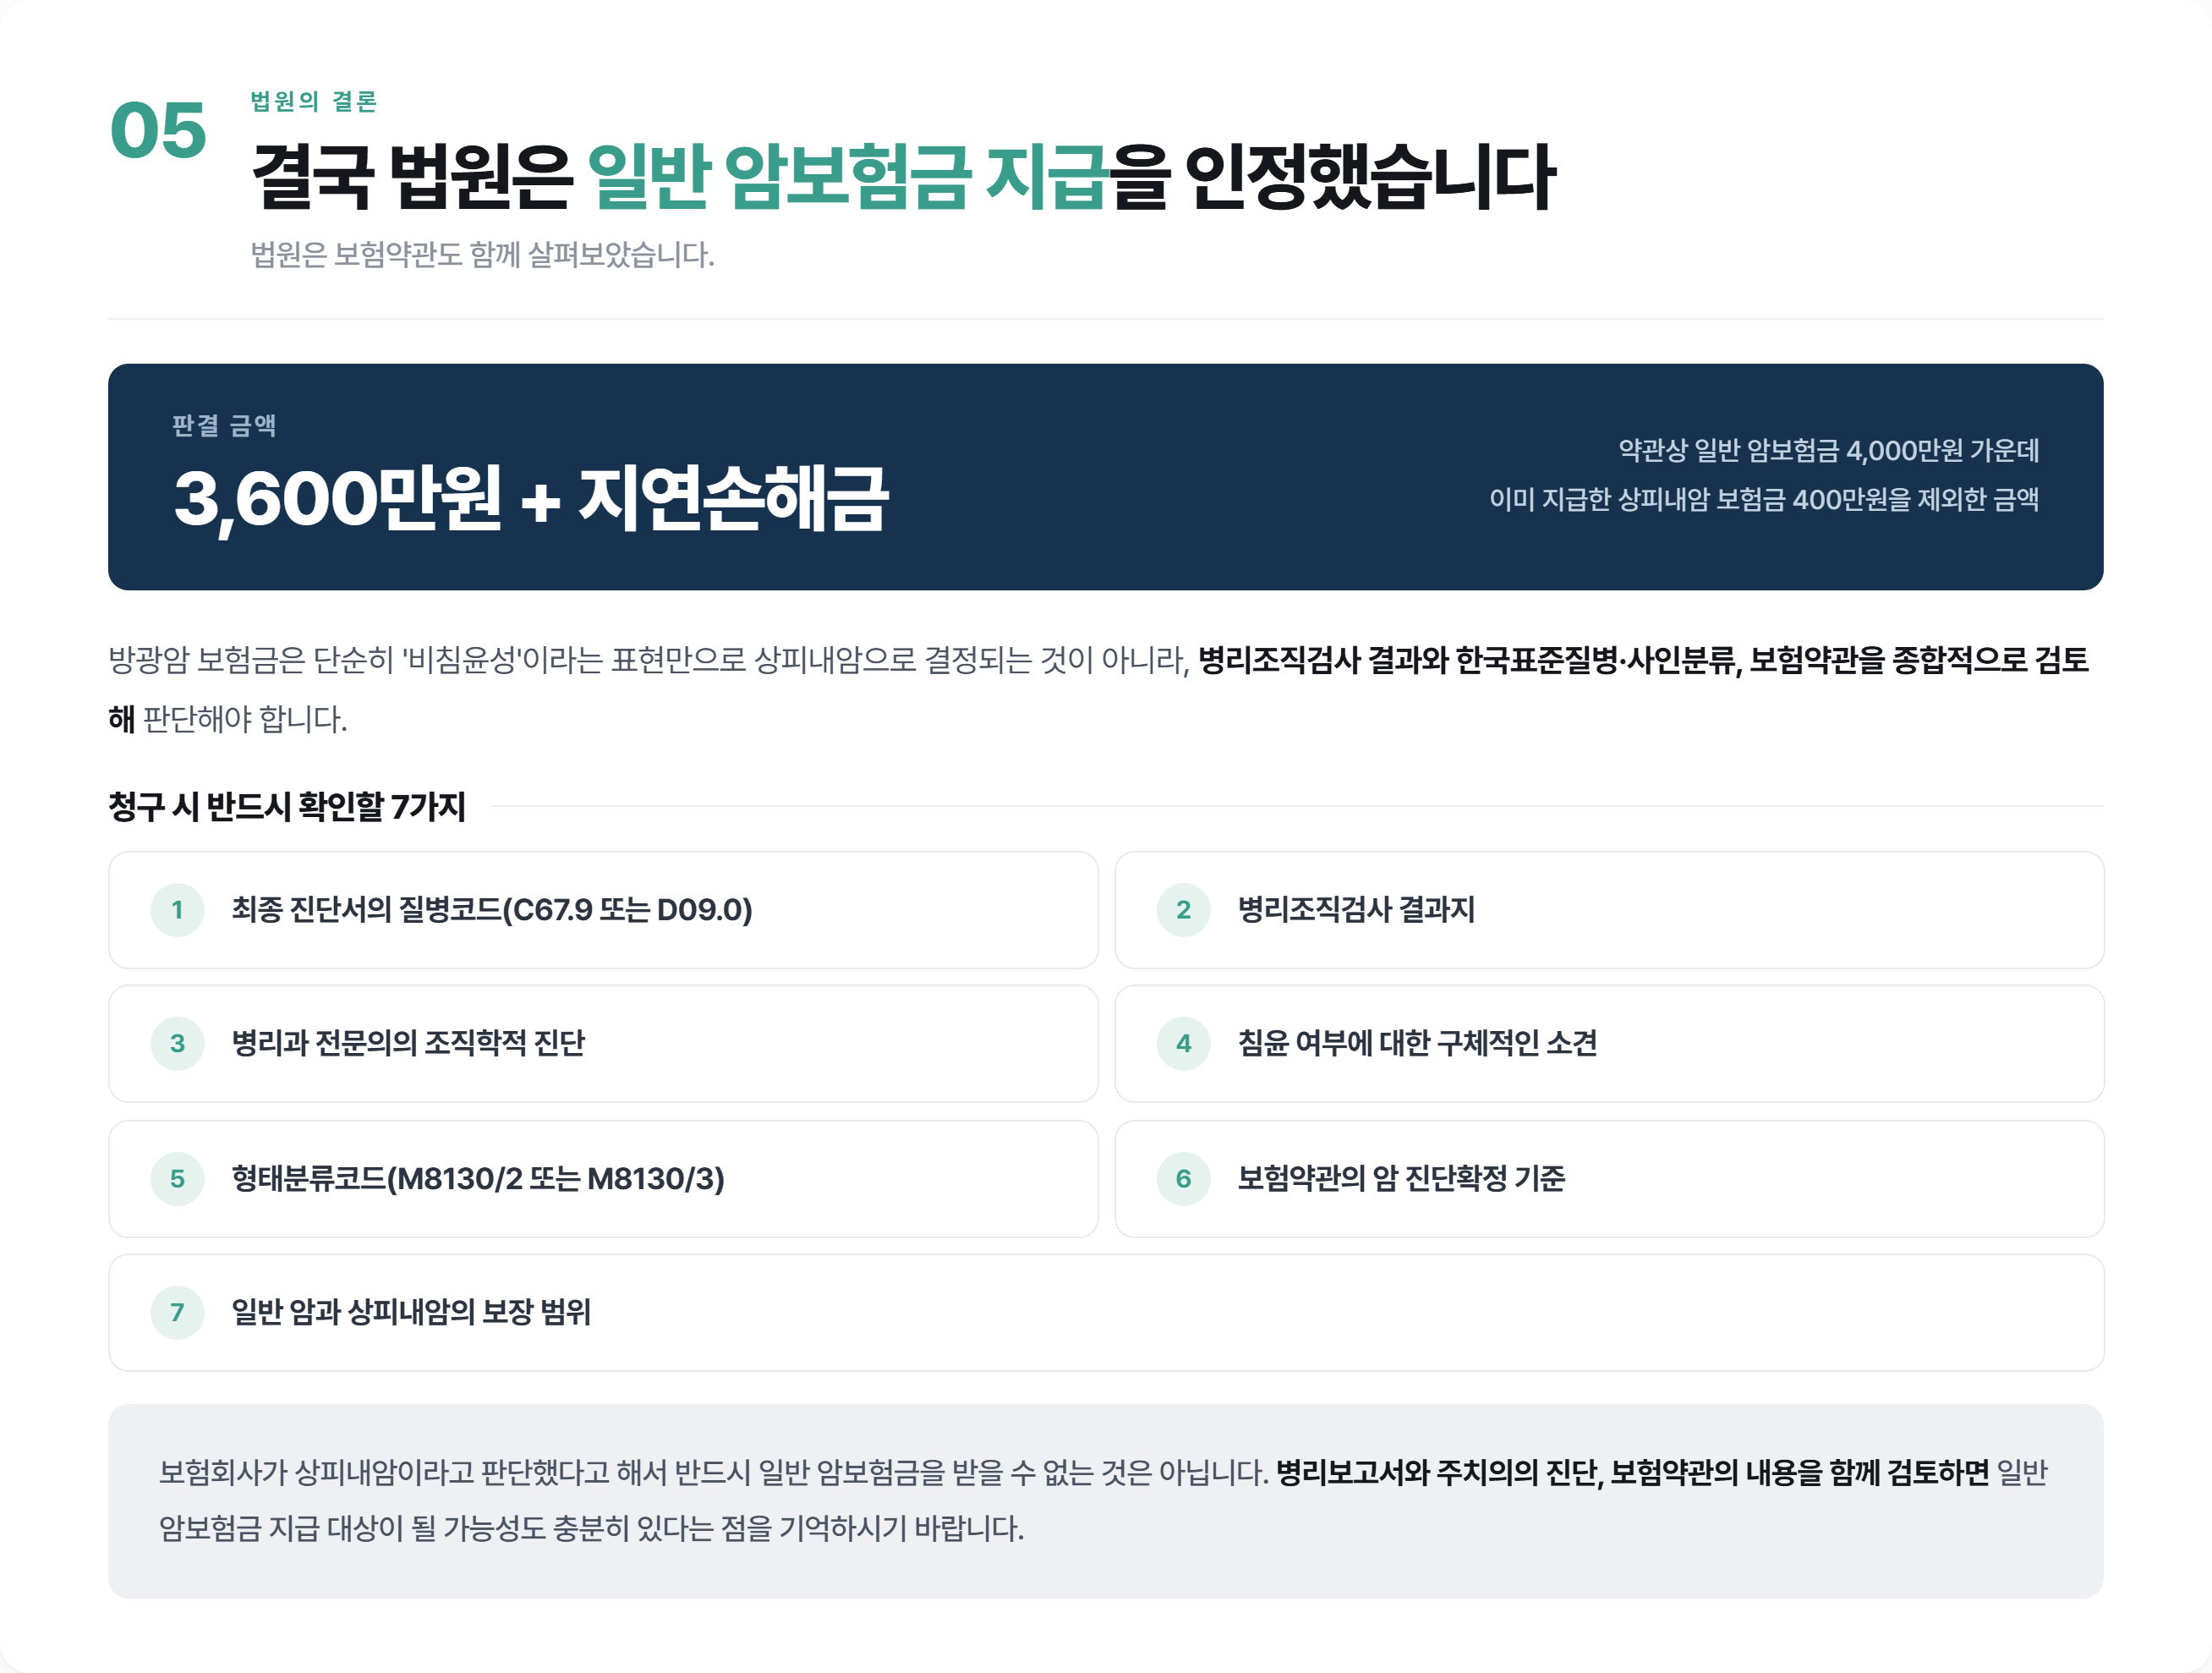
5. 결국 법원은 일반 암보험금 지급을 인정했습니다
법원은 보험약관도 함께 살펴보았습니다.
보험약관은 평균적인 고객의 입장에서 객관적으로 해석해야 하며, 약관 문구가 여러 가지 의미로 해석될 수 있다면 가입자에게 유리하게 해석해야 한다는 작성자 불이익 원칙을 적용해야 한다고 판단했습니다.
이번 사건에서는
- 병원은 C67.9 방광암으로 진단했고,
- 병리과 전문의도 방광암이라는 의견을 제시했으며,
- 보험회사의 의료자문만으로 이를 상피내암이라고 단정하기 어려웠습니다.
결국 법원은 해당 종양을 보험약관상 일반 암으로 인정했습니다.
보험회사는 약관상 지급해야 할 일반 암보험금 4,000만 원 가운데 이미 지급한 상피내암 보험금 400만 원을 제외한 3,600만 원과 지연손해금을 지급하라고 판결했습니다.
이번 판례가 보여주는 핵심은 분명합니다. 방광암 보험금은 단순히 '비침윤성'이라는 표현만으로 상피내암으로 결정되는 것이 아니라, 병리조직검사 결과와 한국표준질병·사인분류, 보험약관을 종합적으로 검토해 판단해야 합니다.
방광암 보험금을 청구할 때는 다음 자료를 반드시 함께 확인해 보는 것이 좋습니다.
✔ 최종 진단서의 질병코드(C67.9 또는 D09.0)
✔ 병리조직검사 결과지
✔ 병리과 전문의의 조직학적 진단
✔ 침윤 여부에 대한 구체적인 소견
✔ 형태분류코드(M8130/2 또는 M8130/3)
✔ 보험약관의 암 진단확정 기준
✔ 일반 암과 상피내암의 보장 범위
보험회사가 상피내암이라고 판단했다고 해서 반드시 일반 암보험금을 받을 수 없는 것은 아닙니다. 병리보고서와 주치의의 진단, 보험약관의 내용을 함께 검토하면 일반 암보험금 지급 대상이 될 가능성도 충분히 있다는 점을 기억하시기 바랍니다.
#방광암 #C67_9 #D09_0 #방광상피내암 #유두상요로상피암 #방광암보험금 #암보험 #암진단금 #보험금청구 #보험분쟁 #병리조직검사 #상피내암 #보험판례 #2019나47348